
Menyambut kelahiran buah hati adalah momen penuh kebahagiaan bagi setiap orang tua. Berbagai persiapan dilakukan, mulai dari perlengkapan bayi, asupan nutrisi terbaik, hingga membayangkan masa depan yang cerah untuk si kecil.
Namun, di balik kebahagiaan tersebut, ada satu realitas finansial yang sering kali mengejutkan para orang tua baru: lonjakan biaya pendidikan tinggi yang fantastis.
Banyak orang tua terkejut saat mengetahui bahwa untuk anak yang baru lahir hari ini, biaya kuliah 18 tahun mendatang diproyeksikan bisa menembus ratusan juta bahkan miliaran rupiah. Mengapa hal ini bisa terjadi, dan mengapa mengandalkan tabungan biasa di bank saja tidak akan pernah cukup? Mari kita bedah tuntas.
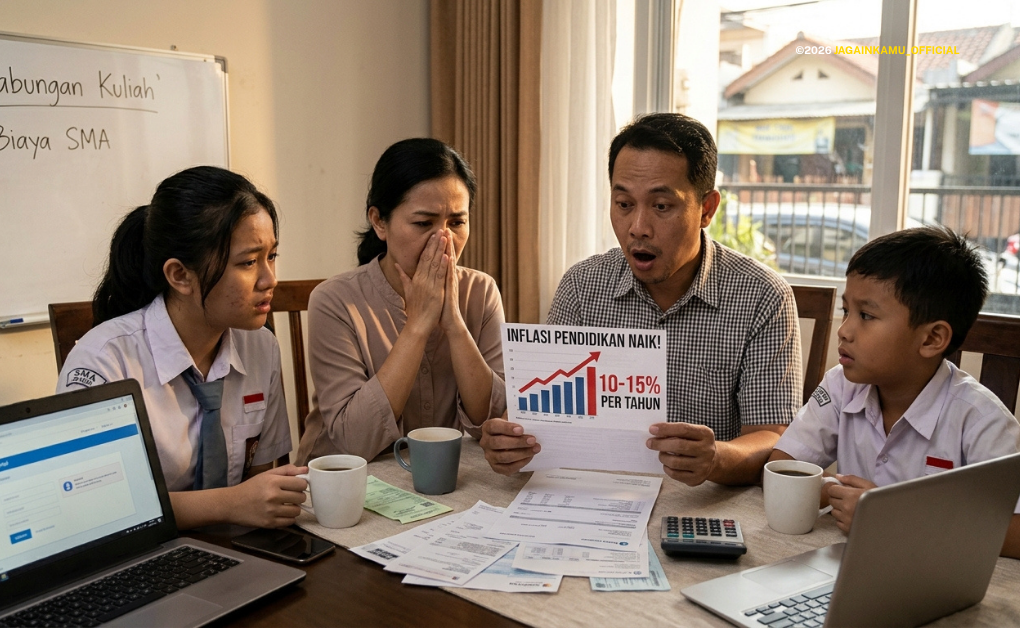
1. Fakta Nyata: Inflasi Pendidikan 10–15% per Tahun
Inflasi umum barang konsumsi mungkin berada di kisaran 2–4% per tahun, namun inflasi biaya pendidikan di Indonesia rata-rata mencapai 10% hingga 15% setiap tahunnya.
Artinya, jika biaya masuk universitas unggulan saat ini berkisar di angka Rp100 juta, maka dalam waktu 18 tahun ke depan dengan asumsi kenaikan rata-rata 10% per tahun:
Biaya Masa Depan=Rp100.000.000(1+0.10)18Rp555.991.731
Uang pangkal dan SPP yang sekarang terlihat wajar akan melonjak hingga lebih dari setengah miliar rupiah.
2. Kenapa Tabungan Biasa Gak Bakal Cukup?
Banyak orang tua merasa sudah aman hanya dengan menyisihkan uang ke rekening tabungan biasa secara berkala. Padahal, strategi ini menyimpan sejumlah risiko besar:
- Bunga Bank Kalah Jauh dari Inflasi: Suku bunga tabungan konvensional umumnya sangat rendah (sering kali di bawah 1% per tahun) dan masih terpotong biaya administrasi serta pajak. Menyimpan dana di rekening biasa justru membuat nilai riil uang menyusut setiap tahunnya akibat tergerus inflasi.
- Waktu 18 Tahun Berlalu Sangat Cepat: Masa persiapan dari bayi hingga menginjak bangku kuliah terasa panjang, namun tanpa strategi alokasi yang tepat, waktu akan berlalu begitu saja tanpa pertumbuhan dana yang optimal.
- Panik di Akhir (Deadline Pendaftaran): Ketika waktu pendaftaran tiba dan dana belum mencukupi, orang tua sering kali terpaksa mengambil keputusan darurat, seperti menjual aset penting di bawah harga pasar atau terjebak pinjaman berbunga tinggi.
3. Risiko Terbesar: Perjalanan Finansial Tanpa Proteksi
Menabung dan berinvestasi adalah langkah proaktif, tetapi ada satu variabel yang berada di luar kendali kita: keberlangsungan pencari nafkah.
Apa yang terjadi jika di tengah jalan kepala keluarga mengalami sakit kritis atau tutup usia?
- Keran Tabungan Mendadak Berhenti: Penghasilan keluarga terhenti, sementara biaya pengobatan dan kebutuhan harian melonjak.
- Cita-Cita Anak Terkompromi: Impian anak masuk ke kampus idaman terpaksa dicoret dan berganti sekolah seadanya.
- Terciptanya Generasi Sandwich Baru: Anak terpaksa menanggung beban utang pendidikan (student loan) di awal usia produktif mereka.
4. Formula Ideal: Rencana, Mesin, dan Benteng
Untuk memastikan pendidikan anak terjamin 100%, dibutuhkan formula tiga pilar yang terintegrasi:
| Pilar | Komponen | Peran Utama |
| 1. Rencana | Blueprint Keuangan | Menghitung target riil biaya pendidikan ditambah proyeksi inflasi 10–15%/tahun. |
| 2. Mesin | Investasi | Mengembangkan dana lewat compound interest sesuai horizon waktu (jangka pendek vs jangka panjang). |
| 3. Benteng | Proteksi Asuransi | Menjamin kepastian dana tetap cair dan setoran diteruskan jika pencari nafkah berhalangan tetap. |
- Pilar Investasi (Mesin):
- Jangka Pendek (1–3 Tahun / TK–SD): Reksa Dana Pasar Uang atau Deposito untuk menjaga likuiditas.
- Jangka Panjang (10+ Tahun / Kuliah): Reksa Dana Saham atau Saham untuk melampaui laju inflasi.
- Pilar Proteksi (Benteng):
Investasi mengejar target, tetapi proteksi menjamin kepastian. Perusahaan proteksi akan menggantikan kewajiban setoran hingga anak lulus kuliah jika terjadi risiko tak terduga.
Kesimpulan & Solusi
Ketenangan orang tua hari ini adalah penentu kepastian masa depan anak esok hari. Semakin dini Anda memulai, semakin ringan alokasi bulanan yang perlu disisihkan. Jangan tunda, karena inflasi pendidikan tidak pernah menunggu.
Konsultasikan Dana Pendidikan Anak Anda
- Kunjungi: www.jagainkamu.com
- Instagram: @jagainkamu_official
- DM kata “JAGAIN” untuk sesi konsultasi gratis perencanaan proteksi dan dana pendidikan keluarga.