
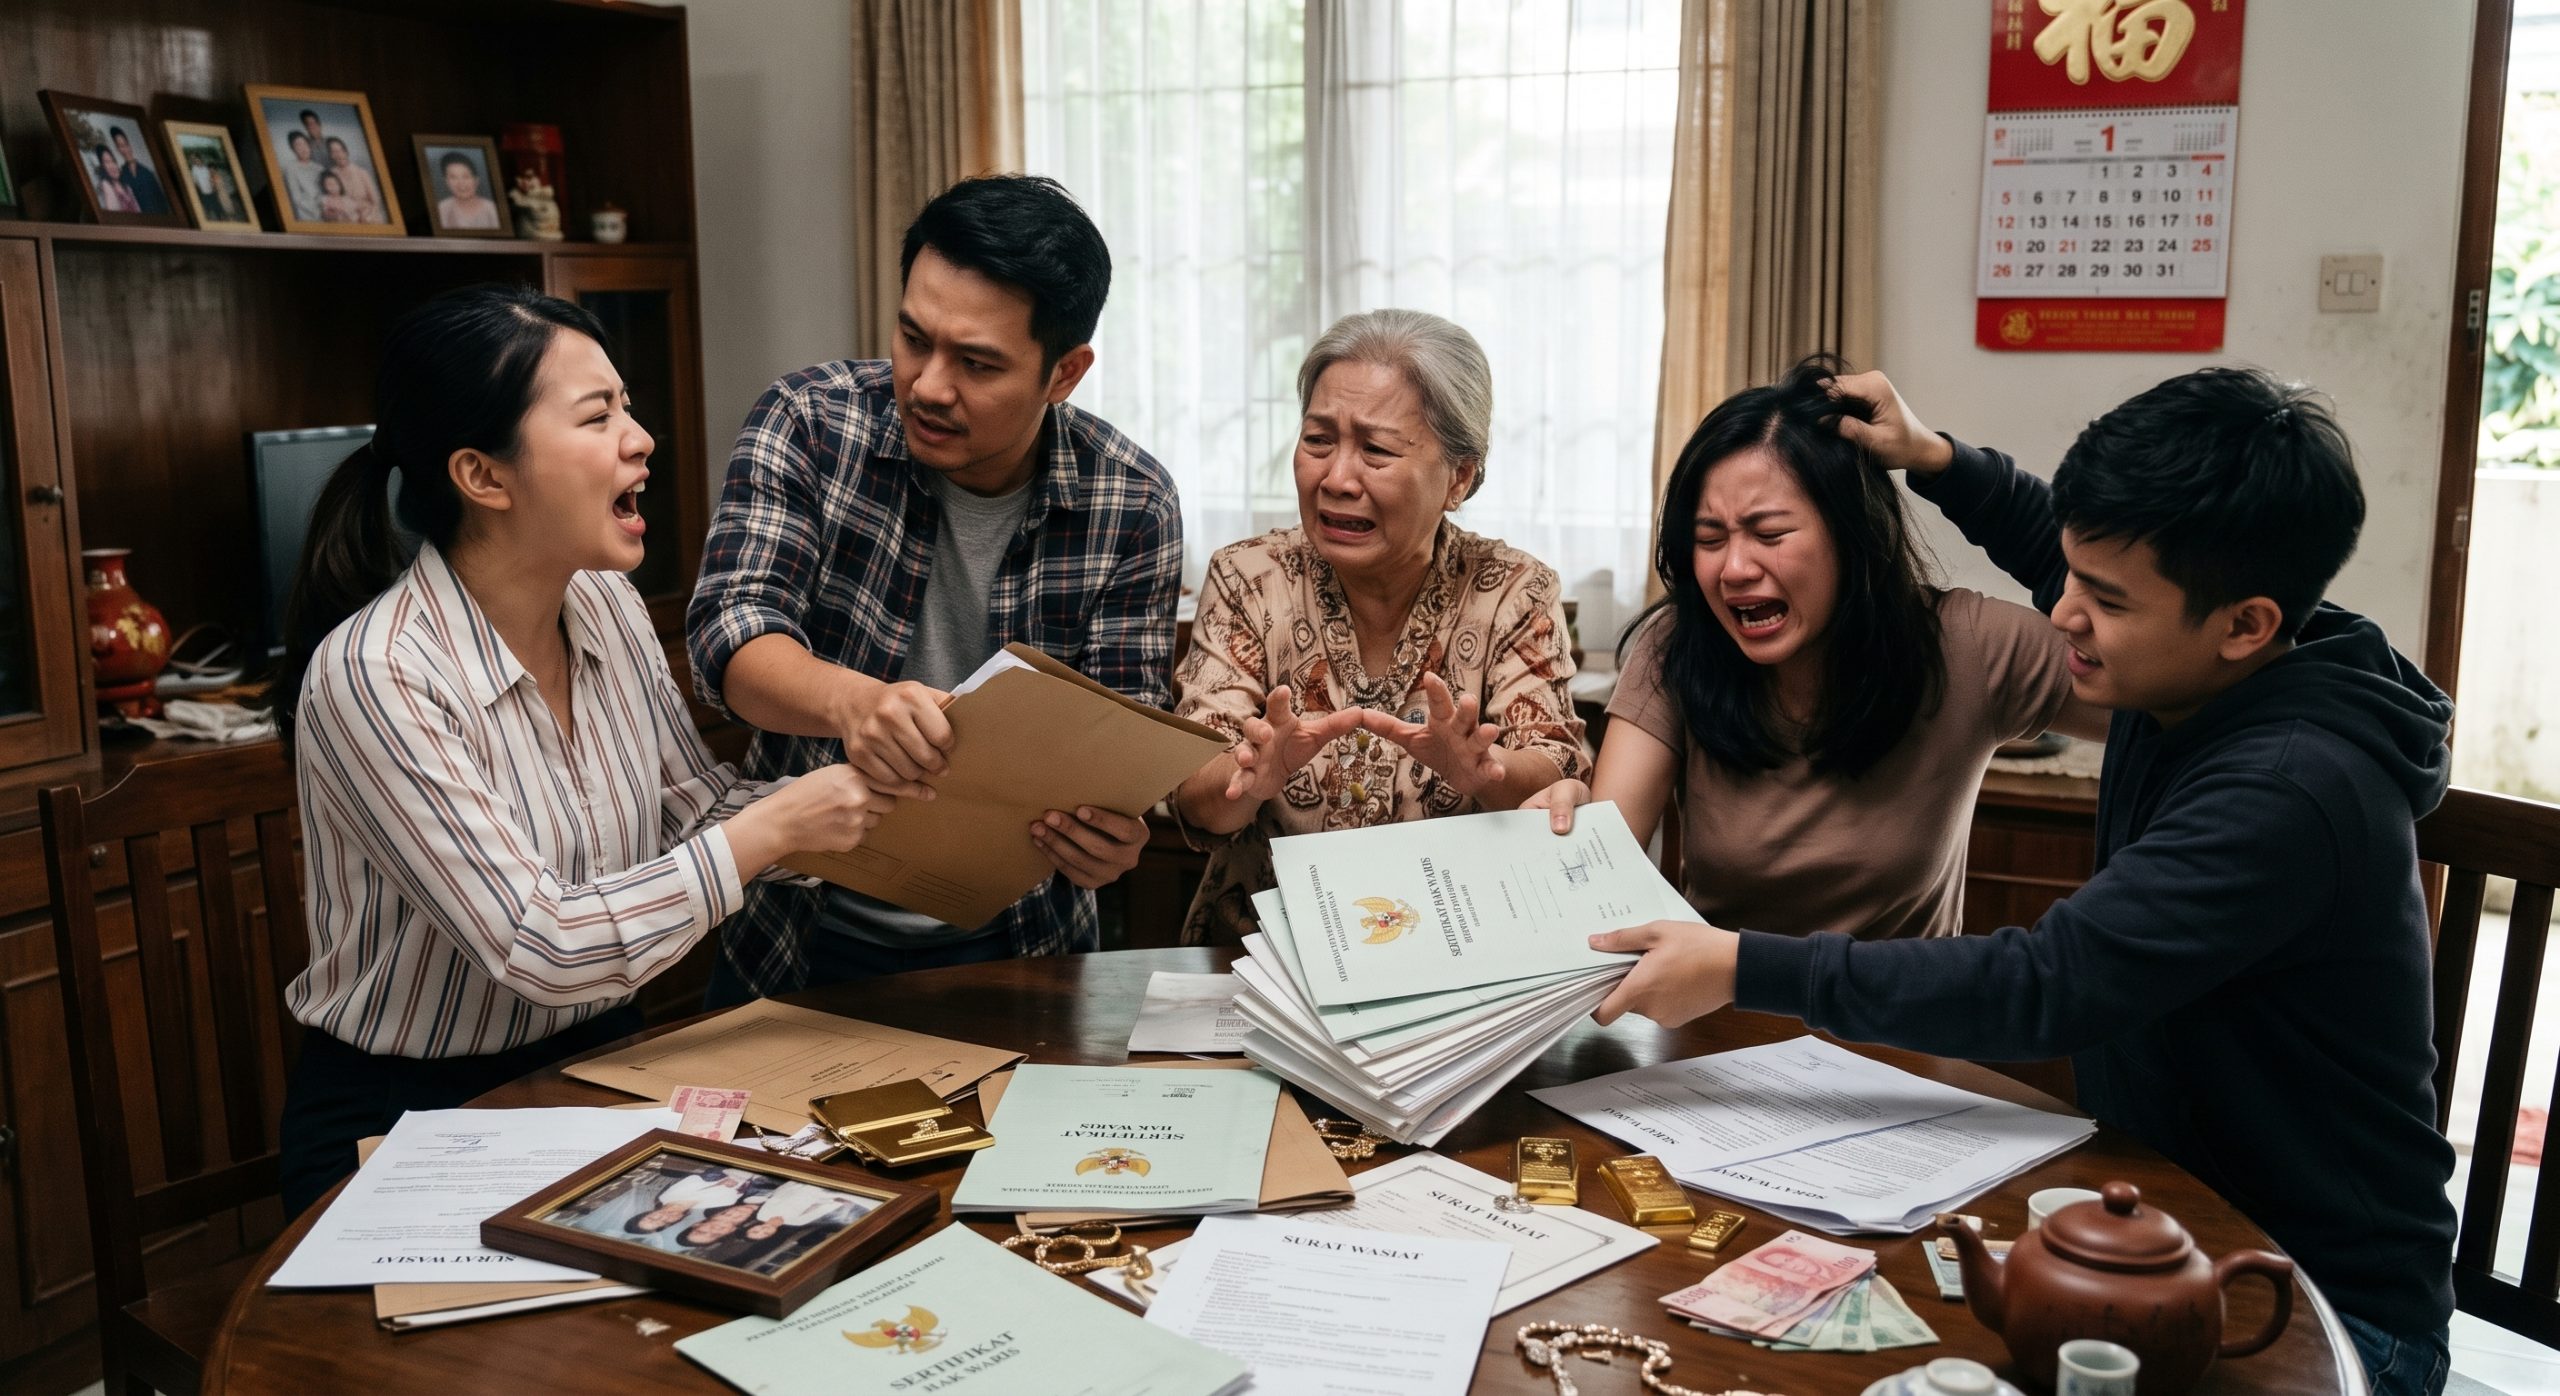
Setiap orang tua tentu memiliki niat mulia untuk membekali keturunannya dengan fondasi ekonomi yang kuat. Selama puluhan tahun, kepala keluarga bekerja keras membanting tulang, menyisihkan keuntungan usaha, dan berinvestasi membeli tanah atau mendirikan rumah demi satu tujuan: meninggalkan warisan yang layak agar anak-cucu dapat hidup sejahtera tanpa kesulitan finansial.
Namun, fakta di lapangan dan ruang sidang perdata kerap menunjukkan realitas yang bertolak belakang. Banyak keluarga yang awalnya harmonis mendadak pecah, saling menggugat, bahkan putus tali silaturahmi segera setelah orang tua berpulang.
Ironisnya, 90% sengketa warisan terjadi bukan karena nilai hartanya terlalu sedikit, melainkan karena kesalahan mendasar dalam memilih bentuk instrumen aset yang diwariskan.
Banyak orang tua berasumsi bahwa mewariskan aset fisik seperti rumah tinggal, ruko, atau tanah kavling adalah instrumen terbaik. Padahal, tanpa perencanaan likuiditas yang matang, aset properti sering kali bermutasi menjadi “bom waktu” yang membebani ahli waris dengan tagihan pajak tunai bernilai ratusan juta rupiah serta memicu perebutan harta antar-saudara kandung.
4 Jebakan Fatal dalam Mewariskan Aset Properti (Rumah & Tanah)
Mewariskan aset fisik tak bergerak memiliki sejumlah keterbatasan struktural yang jarang disadari oleh para pemilik harta:
1. Karakteristik Fisik yang Sulit Dibagi Rata (Indivisible Asset)
Sebuah unit rumah tinggal atau ruko tidak dapat dipotong-potong secara fisik layaknya selembar kue untuk dibagikan secara presisi kepada tiga atau empat orang anak. Jika orang tua meninggalkan satu unit rumah senilai Rp3 Miliar kepada tiga orang anak, bagaimana cara membaginya secara adil tanpa ada pihak yang merasa dirugikan?
Ketika salah satu anak ingin menempati rumah tersebut sementara dua anak lainnya menuntut hak bagian mereka dalam bentuk uang tunai, kebuntuan (deadlock) mulai terbentuk. Sengketa ini kian rumit jika anak yang menempati tidak memiliki kapasitas finansial untuk membeli porsi hak saudara-saudaranya.
2. Sifat Aset yang Sangat Tidak Likuid
Properti adalah instrumen investasi jangka panjang yang membutuhkan waktu berbulan-bulan, bahkan bertahun-tahun, untuk dapat terjual pada nilai pasar yang wajar (fair market value).
Ketika orang tua wafat, kebutuhan ahli waris sering kali bersifat mendesak: biaya hidup masa berkabung, kelanjutan pendidikan anak yang masih sekolah, atau kebutuhan modal usaha. Menunggu properti laku terjual di tengah pasar yang lesu sering kali menyulut frustrasi dan ketegangan di antara para ahli waris.
3. Warisan Properti Datang Bersama Tagihan Pajak Tunai
Banyak orang tua mengira peralihan sertifikat tanah dan rumah warisan berlangsung otomatis dan gratis. Pada kenyataannya, hukum agraria dan perpajakan nasional mewajibkan penyelesaian sejumlah pos biaya tunai di muka sebelum sertifikat tanah dapat dibalik nama (akta pembagian hak bersama):
- Pajak BPHTB Waris (Bea Perolehan Hak atas Tanah dan Bangunan): Dikenakan tarif 5% dari Nilai Perolehan Objek Pajak Kena Pajak (NPOPKP). Untuk properti bernilai miliaran rupiah, nilai pajak tunai yang harus disetor langsung ke kas daerah dapat menembus puluhan hingga ratusan juta rupiah.
- Jasa Notaris dan Pejabat Pembuat Akta Tanah (PPAT): Biaya pembuatan Surat Keterangan Waris (SKW), Akta Pembagian Hak Bersama (APHB), hingga biaya pendaftaran di kantor Badan Pertanahan Nasional (BPN).
- Pelunasan Pajak Bumi dan Bangunan (PBB) Tertunggak: Seluruh tunggakan PBB tahun-tahun sebelumnya wajib dilunasi terlebih dahulu beserta denda administrasinya.
Seluruh pos pengeluaran di atas wajib dibayarkan menggunakan uang tunai segar (hard cash), bukan dengan memotong fisik tanah atau bangunan tersebut.
4. Terjebak Penjualan Panik dan Banting Harga (Fire Sale)
Ketika para ahli waris tidak memiliki simpanan uang tunai pribadi untuk membayar pajak BPHTB dan biaya notaris, atau ketika salah satu anak sangat membutuhkan dana darurat, keluarga terpaksa mengambil jalan pintas: melakukan fire sale.
Aset properti yang dibangun orang tua dengan susah payah terpaksa dilepas jauh di bawah harga pasar hanya demi mendapatkan uang cepat. Fenomena ini tidak hanya melenyapkan potensi pertumbuhan nilai aset keluarga secara permanen, tetapi juga menyisakan dendam emosional antar-saudara kandung.
Solusi Modern: Dana Warisan Tunai Melalui Paper Asset
Untuk mengatasi kebuntuan distribusi aset fisik, perencana keuangan modern dan keluarga mapan memanfaatkan instrumen Dana Warisan Tunai (Paper Asset) yang berbasis pada polis Asuransi Jiwa Tradisional Murni bernilai pertanggungan besar.
Paper asset dirancang khusus sebagai jaring pengaman likuiditas yang melengkapi keberadaan aset properti keluarga:
| Parameter Perbandingan | Warisan Properti (Rumah / Tanah) | Warisan Dana Tunai (Paper Asset) |
| Tingkat Likuiditas | Sangat Rendah (Butuh waktu bulanan/tahunan) | 100% Likuid (Cair cepat dalam bentuk uang tunai) |
| Kemudahan Pembagian | Rumit, sulit dibagi rata tanpa menjual fisik | Sangat Presisi (Ditentukan persentase per anak) |
| Status Pajak Penghasilan | Dikenakan BPHTB Waris & Pajak Penghasilan Final | 0% Pajak Penghasilan (Bebas pajak sesuai UU PPh) |
| Biaya Legalitas & Notaris | Memerlukan Akta Notaris, PPAT, & Biaya BPN | Tanpa biaya notaris, pencairan via klaim resmi |
| Potensi Sengketa Hukum | Sangat Tinggi (Sering berujung gugatan perdata) | Sangat Rendah (Penerima manfaat tercatat sah) |
| Waktu Penciptaan Nilai | Membutuhkan waktu cicilan KPR puluhan tahun | Langsung tercipta penuh sejak polis disetujui |
4 Keunggulan Utama Paper Asset bagi Perencanaan Waris Keluarga
Menerapkan skema Paper Asset memberikan kepastian hukum dan kenyamanan finansial bagi seluruh generasi penerus:
1. 100% Likuid dan Cair Cepat ke Rekening Ahli Waris
Uang Pertanggungan (UP) asuransi jiwa dicairkan langsung dalam bentuk transfer dana tunai ke rekening bank masing-masing pihak penerima manfaat (beneficiary) yang telah ditunjuk secara tertulis. Proses ini tidak memerlukan persetujuan pengadilan negeri yang berbelit-belit atau proses lelang aset yang memakan waktu.
2. Bebas Pajak Penghasilan Sesuai Regulasi Hukum
Berdasarkan ketentuan Undang-Undang Pajak Penghasilan (UU PPh) yang berlaku di Indonesia, pembayaran klaim santunan asuransi jiwa kepada ahli waris bukan merupakan objek pajak penghasilan. Ahli waris menerima nominal dana secara utuh 100% tanpa potongan pajak waris.
3. Distribusi Nominal yang Pasti, Adil, dan Transparan
Pemegang polis memiliki kendali penuh untuk menentukan nama-nama penerima manfaat beserta persentase pembagiannya secara presisi (misalnya: Anak Pertama 35%, Anak Kedua 35%, Anak Ketiga 30%). Karena hak masing-masing anak telah tertera secara sah dan mengikat dalam dokumen kontrak polis, potensi konflik perebutan harta dapat diredam sejak awal.
4. Menciptakan Daya Ungkit Instan Tanpa Menunggu Puluhan Tahun
Untuk mengumpulkan warisan tunai senilai Rp5 Miliar secara mandiri melalui tabungan bank biasa, seseorang wajib menabung sebesar Rp10 Juta setiap bulan secara disiplin selama 41 tahun penuh. Metode ini mengandung risiko fatal: jika risiko tutup usia terjadi di tahun ke-5, saldo yang terkumpul baru mencapai sebagian kecil dari target.
Sebaliknya, melalui program Paper Asset, Anda cukup menyisihkan sebagian kecil dari arus kas operasional bulanan atau tahunan. Nilai perlindungan warisan tunai Rp5 Miliar langsung tercipta secara utuh dan siap cair sejak hari pertama dokumen polis disetujui secara resmi.
Sinergi Strategis: Menggunakan Paper Asset untuk Menjaga Nilai Properti
Perencanaan waris modern tidak menuntut Anda untuk menjual seluruh rumah atau tanah yang ada hari ini. Kuncinya adalah menciptakan sinergi proteksi di antara kedua bentuk aset tersebut:
- Penyedia Dana Talangan Pajak: Uang tunai dari klaim asuransi jiwa langsung digunakan oleh anak-anak untuk membayar pajak BPHTB, biaya notaris PPAT, dan biaya balik nama sertifikat properti warisan tanpa perlu merusak tabungan pribadi mereka.
- Transisi Kelangsungan Hidup Keluarga: Menyediakan dana likuid untuk biaya operasional harian rumah tangga, SPP sekolah, dan biaya hidup pasangan yang ditinggalkan selama masa adaptasi.
- Pelindung dari Sitaan Utang Usaha: Jika kepala keluarga meninggalkan kewajiban utang bisnis masa lalu, dana santunan tunai asuransi jiwa dapat digunakan untuk melunasi kewajiban tersebut, sehingga aset rumah tinggal keluarga tidak disita oleh pihak kreditur.
Checklist Audit Perencanaan Warisan Keluarga Anda
Luangkan waktu sejenak untuk meninjau kembali kesiapan struktur warisan keluarga:
- Apakah total nilai aset properti keluarga Anda sudah diimbangi oleh ketersediaan dana likuid tunai yang memadai?
- Apakah anak-anak Anda memiliki tabungan tunai siap pakai untuk melunasi perkiraan pajak BPHTB dan notaris jika sertifikat tanah dialihkan?
- Apakah sudah tersedia dokumen tertulis yang menentukan pembagian nominal warisan secara transparan dan berkekuatan hukum tetap?
- Apakah penerima manfaat asuransi jiwa Anda sudah diperbarui sesuai komposisi anggota keluarga saat ini?
Pastikan Generasi Penerus Menerima Berkah, Bukan Beban Perkara
Tugas utama seorang kepala keluarga bukan hanya mengumpulkan kekayaan sebanyak-banyaknya selama masa hidup, melainkan memastikan bahwa harta tersebut berpindah tangan secara damai, efisien, dan membawa keberkahan bagi masa depan anak-cucu.
Jangan biarkan jerih payah Anda selama puluhan tahun hancur di meja pengadilan atau terkikis oleh tagihan pajak yang tak terantisipasi. Rencanakan distribusi warisan keluarga Anda secara bijak melalui instrumen aset yang likuid, adil, dan bebas sengketa.
- Dapatkan materi literasi keuangan, mitigasi sengketa waris, dan proteksi aset di Instagram: @jagainkamu_official
- Pelajari panduan lengkap mengenai strategi Paper Asset dan tata kelola kekayaan keluarga di situs resmi: www.jagainkamu.com
- Kirimkan pesan langsung (DM) ke Instagram kami dengan mengetik kata kunci “JAGAIN” untuk mendapatkan sesi konsultasi gratis serta panduan Legacy Planning bersama tim konsultan perencana keuangan berlisensi kami.